 相聚
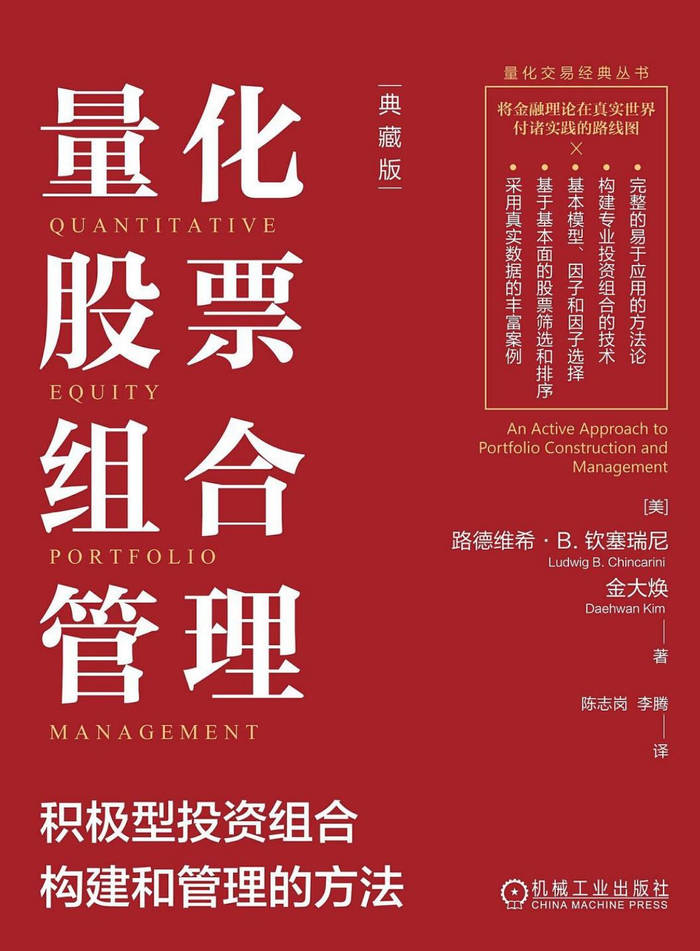
《量化股票组合管理:积极型投资组合构建和管理的方法(典藏版)》路德维希·B.钦塞瑞尼
【内容简介】
本书从量化主动管理的基本原则开始,之后清晰地描述出如何利用这些强有力的概念构建股票投资组合。路德维希·B.钦塞瑞尼和金大焕在本书中对以下主题做了清晰的解释:基本模型、因子和因子选择、基于基本面的股票筛选和排序、经济因子模型,以及对因子收益率和暴露度的预测。读者将在本书中找到关于组合权重、组合再平衡、交易成本、税务管理、杠杆、市场中性、组合业绩以及其他更多方面的完整介绍。这是一部关于构建和管理高收益量化股票组合的全方位指南。
【作者简介】
路德维希·B.钦塞瑞尼(Ludwig B. Chincarini)博士,CFA,Pomona学院金融学教授,同时是机构投资者的金融顾问。他此前还曾担任乔治城大学助理金融教授、Rydex投资顾问研究总监、Foliofn(一家在一篮子交易方面具有优势的券商)研究总监、清算银行研究员。他在麻省理工学院获得经济学博士学位。本书另一作者金大焕为量化投资研究者。


